当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ノートオーラの見積もりで「残クレなら月々3万円台ですよ」と言われた。安く感じる一方で、『なんだか損をしそう』とモヤモヤしますよね。
結論から言うと、残クレは総支払額では普通のローンより多くなりやすいけれど、数年ごとに乗り換える人には合う買い方です。損か得かは、何年乗るかと、満了時にどうするかで決まります。
この記事では、同じ条件で現金・ローン・残クレの総支払額を並べて見ていきます。
残クレってどういう仕組み?
残クレは「残価設定型クレジット」の略です。3年後や5年後の車の価値(残価)を先に決めて、その分を最後まで残しておき、残りの金額だけを月々で払う仕組みです。
| 払い方 | 月々で払う金額 | 最後に残る金額 |
|---|---|---|
| 普通のローン | 借りた金額の全部 | なし |
| 残クレ | 借りた金額から残価を引いた分 | 残価(返却・買取・乗り換えで精算) |
月々で払う元の金額が少なくなるので、同じ車でも月々の支払いが軽く見えるんです。
残クレは「月々を軽くする代わりに、最後に残価の分をどうするか決める」買い方です。残価の分にも金利がかかるので、支払いの合計は普通のローンより多くなりやすいと考えておきましょう。
ただ、ここが見落としやすいところです。残価の分も借りているお金なので、残価にも金利がかかります。月々が軽いのは、払う時期を後ろにずらしているからなんです。
総支払額で比べるとどうなる?
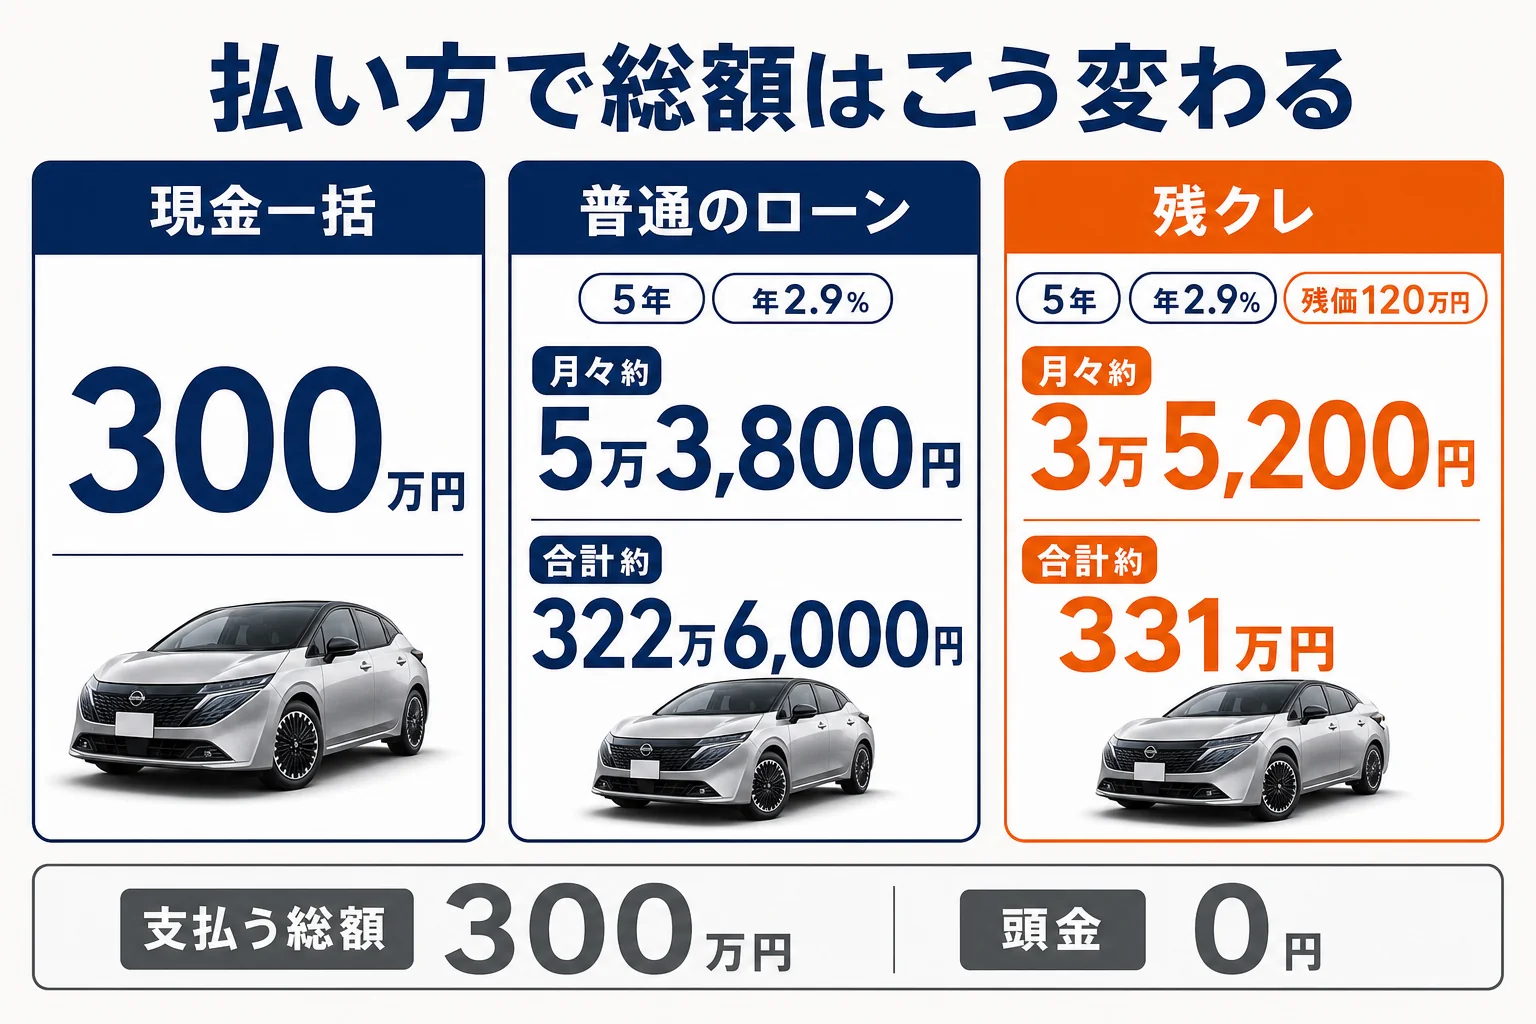
同じ条件で並べてみます。G(2WD)を買い、支払う総額を300万円として試算しました。
G(2WD)は本体284万9,000円(2026年8月24日発売モデルのメーカー希望小売価格・消費税込)です。諸費用やオプションを足すと、300万円前後になることが多いので、この金額で置いています。
| 払い方 | 条件(試算の仮定) | 月々 | 払う合計 | 金利などの負担 |
|---|---|---|---|---|
| 現金一括 | なし | なし | 300万円 | 0円 |
| 普通のローン | 5年・年2.9% | 約5万3,800円 | 約322万6,000円 | 約22万6,000円 |
| 普通のローン | 5年・年4.9% | 約5万6,500円 | 約338万9,000円 | 約38万9,000円 |
| 残クレ | 5年・年2.9%・残価120万円 | 約3万5,200円 | 約331万円(残価込み) | 約31万円 |
| 残クレ | 5年・年4.9%・残価120万円 | 約3万8,800円 | 約352万7,000円(残価込み) | 約52万7,000円 |
(頭金0円・ボーナス払いなしで当サイトが計算した試算。実際の金利・残価は販売会社や時期、グレードで変わります)
同じ金利で比べると、残クレは普通のローンより月々が2万円ほど軽くなります。その代わり、最後まで車を買い取るなら、払う合計は8万円から14万円ほど多くなる計算です。
『月々3万円台なら払えそう』と思った方も多いはずです。ただ、5年後に残価の120万円をどうするかまで決めておかないと、あとで慌てることになりかねません。
5年後の手放す時の目安は、新車価格の35〜50%程度です(当サイトの目安)。G(2WD)なら約100万〜142万円なので、その間の120万円を置きました。実際の残価は販売会社のプランで決まります。
3年と5年ではどちらがいい?
残クレは3年や5年など、期間を選べることが多いです。期間が短いほど残価が高く、月々は少し重くなります。
| 期間 | 残価(試算の仮定) | 月々(年2.9%) | 月々(年4.9%) |
|---|---|---|---|
| 3年 | 165万円 | 約4万3,200円 | 約4万7,100円 |
| 5年 | 120万円 | 約3万5,200円 | 約3万8,800円 |
(支払う総額300万円・頭金0円・ボーナス払いなしの試算)
3年で乗り換える人は、車検の前に次の車へ移れるのが良いところです。5年は月々が軽くなる一方で、1回目の車検を自分で受けることになります。
『どちらがお得?』と聞かれると、答えは乗り方しだいです。新しい車に早めに乗り換えたいなら3年、少しでも月々を抑えたいなら5年、という選び方が分かりやすいと思います。
満了した時の3つの選択肢
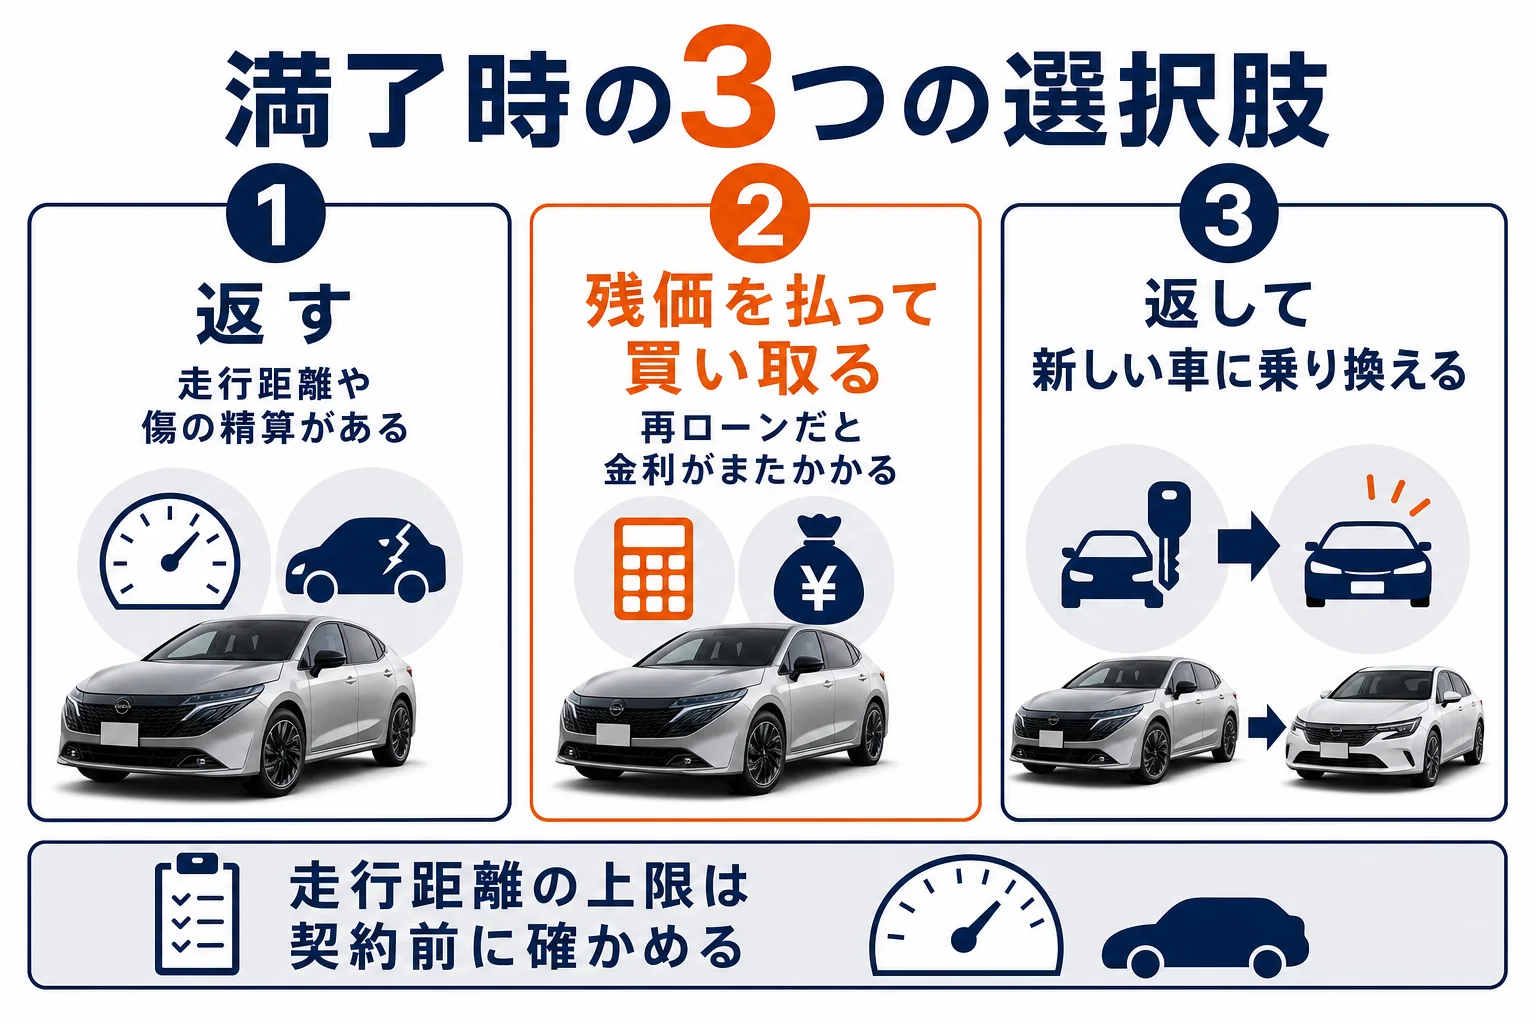
残クレの期間が終わったら、次の3つから選びます。ここを最初に考えておくのが、残クレで損をしないいちばんのコツです。
- 車を返す(残価の支払いは無し。ただし状態による精算がある)
- 残価を払って買い取る(一括か、あらためてローンを組む)
- 車を返して、新しい車に乗り換える
返す時に気をつけること
車を返す時は、決められた走行距離や車の状態の条件を満たしているかが見られます。条件を超えていると、その分を追加で払う精算があるんです。
- 決められた走行距離の上限を超えた
- 大きな傷やへこみ、修復歴がある
- 内装の汚れやにおいが強い
- 改造や社外パーツで元に戻せない部分がある
走行距離の上限は、プランによって違います。通勤で毎日長く走る方は、契約の前に上限の数字を聞いておきましょう。
買い取る時は、もう一度金利がかかることも
残価を一括で払えないと、あらためてローンを組むことになります。例えば、5年・年4.9%の残クレのあと、残価120万円を2年・年4.9%のローンで払うと、月々は約5万2,600円。7年間の合計は約359万円になる計算です。
『最初から普通のローンにしておけばよかった』となりやすいのが、このパターンです。長く乗るつもりなら、残クレより普通のローンのほうが合うことが多いんです。
頭金を入れると月々はどう変わる?
残クレでも頭金を入れることができます。頭金を入れると借りる金額が減るので、月々も金利の負担も小さくなります。
| 頭金 | 借りる金額 | 月々(5年・年2.9%・残価120万円) | 払う合計(頭金・残価込み) |
|---|---|---|---|
| 0円 | 300万円 | 約3万5,200円 | 約331万円 |
| 50万円 | 250万円 | 約2万6,200円 | 約327万2,000円 |
| 100万円 | 200万円 | 約1万7,200円 | 約323万4,000円 |
(支払う総額300万円・ボーナス払いなしで当サイトが計算した試算)
頭金を50万円入れるごとに、月々は9,000円ほど軽くなる計算です。金利の負担も4万円近く減ります。
『今の車の下取りを頭金にしたい』という方も多いはずです。その場合は、下取り額が相場どおりかを先に確かめておくと安心です。下取りの見方はノートオーラの下取り額の目安と交渉の順番で見ています。
ボーナス払いは入れたほうがいい?
ボーナス払いを入れると、月々はさらに軽く見えます。ただ、ボーナスが減った年も同じ金額を払うことになるので、入れすぎには気をつけたいところです。
月々の支払いは、ボーナス払い無しでも無理なく払える金額にしておくのが安全です。ボーナス払いは「余裕がある分だけ」と考えておきましょう。
残クレが向いている人・向かない人
ここまでの数字を見ると、残クレは人を選ぶ買い方だと分かりますよね。向き不向きをまとめました。
- 3〜5年ごとに新しい車に乗り換えたい
- 月々の支払いを抑えて、上のグレードを選びたい
- 走行距離が少なめで、車をきれいに使える
- 満了時に返すか乗り換えると決めている
- 10年近く同じ車に乗り続けたい
- 毎日長い距離を走る
- 社外パーツでカスタムしたい
- 支払いの合計をできるだけ少なくしたい
例えば、月々の差を使ってG Black Edition(327万1,400円)やNISMO(316万3,600円)を選ぶ、という考え方もあります。ただ、上のグレードは価格が上がる分、借りる金額も増えます。残価がどう設定されるかは、見積もりで確かめてみてください。
グレードごとの価格はノートオーラの新車価格一覧にまとめています。
ノートオーラは残クレと相性がいい?
残クレの損得は、残価がどれだけ高く設定されるかにも左右されます。残価は、その車が数年後にいくらで売れそうかをもとに決まるんです。
ノートオーラは、中古車でも探す人が多いコンパクトカーです。ただ、新車価格が300万円前後と高めなので、残る割合が同じでも、下がる金額は大きく見えやすい車でもあります。
| 見るところ | 残クレへの影響 |
|---|---|
| 5年後の手放す時の目安(新車価格の35〜50%程度) | 残価の設定の基準になる |
| 2024年6月のマイナーチェンジ | 前期と後期で中古の評価が分かれる |
| 次のフルモデルチェンジ(2026年9月時点で公式発表なし) | 発表されると今の型の相場が動くことがある |
実は、残クレの良いところは「満了時の価値が契約で約束されている」点です。相場が下がっても、条件を守って返せば残価の分は払わずに済みます。
リセールの詳しい目安はノートオーラのリセールバリューで見てみてください。
見積もりで確かめたいこと
残クレの見積もりでは、月々の金額だけが大きく書かれがちです。比べるなら、ほかの数字も横に並べておきたいところです。
- 実質年率(金利)はいくらか
- 残価はいくらで、新車価格の何%か
- 支払う合計(残価込み)はいくらか
- 走行距離の上限と、超えた時の精算の仕方
- 途中で売ったり、やめたりする時の扱い
同じお店で「普通のローン」と「残クレ」の2つの見積もりを出してもらうと、差が一目で分かります。
「残クレの見積もりと一緒に、普通のローンの5年払いも出してもらえますか?」
この一言で十分です。
値引きの交渉は、支払い方を決める前に済ませておきましょう。支払い方の話が先に進むと、値引きの話がしにくくなることも。進め方はノートオーラの値引き相場と交渉の順番で見ています。
ノートオーラ買いたいドットコム
ノートオーラの値段、先に相場を見ておく
今の車の買取相場と、ノートオーラの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
普通のローンの月々はノートオーラのローン月々いくら?で頭金別に試算しています。買う以外の方法も考えたい方は、ノートオーラをリース・サブスクで乗る場合の費用も見てみてください。
残クレの途中で売ることはできる?
途中で手放したくなることもありますよね。残クレの途中でも、残っている金額を精算すれば売ることはできます。
| 状況 | 精算の考え方 |
|---|---|
| 売った金額が残りの支払いより多い | 差額が手元に残る |
| 売った金額が残りの支払いより少ない | 差額を払う必要がある |
残クレの車は、所有者が販売会社や信販会社になっていることが多いです。売る時はまず残高を問い合わせて、買取の金額と比べてみてください。売る時の考え方はノートオーラのリセールバリューで見ています。
- 日産 ノート オーラ 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
ノートオーラの残クレは月々いくらになりますか?
支払う総額300万円・5年・残価120万円・頭金0円の試算で、年2.9%なら約3万5,200円、年4.9%なら約3万8,800円です。実際の金利と残価は販売会社のプランで変わります。
残クレは損ですか?
最後まで買い取るなら、普通のローンより支払いの合計は多くなりやすいです。数年で返すか乗り換えると決めている人には、月々を抑えられる分のメリットがあります。
残クレの金利はいくらですか?
時期やキャンペーン、販売会社で変わります。見積もりの時に実質年率を聞き、普通のローンの見積もりと並べて比べてみてください。
残クレで4WDやNISMOを選べますか?
グレードは選べることが多いです。残価の設定はグレードで違うことがあるので、見積もりで確かめておきましょう。
走行距離の上限を超えたらどうなりますか?
返す時に、超えた分に応じた精算が出るのが一般的です。上限の数字と精算の仕方は、契約の前に聞いておくと安心です。
まとめ
- 残クレは残価を最後に残し、月々を軽くする買い方
- 残価にも金利がかかるので、最後まで買い取ると支払いの合計は普通のローンより多くなりやすい
- 支払う総額300万円・5年の試算で、残クレは月々約3万5,000円台から、普通のローンは5万円台から
- 満了時に返す・買い取る・乗り換えるのどれにするかを先に決めておく
- 見積もりでは金利・残価・支払う合計・走行距離の上限を並べて比べる
コメント